
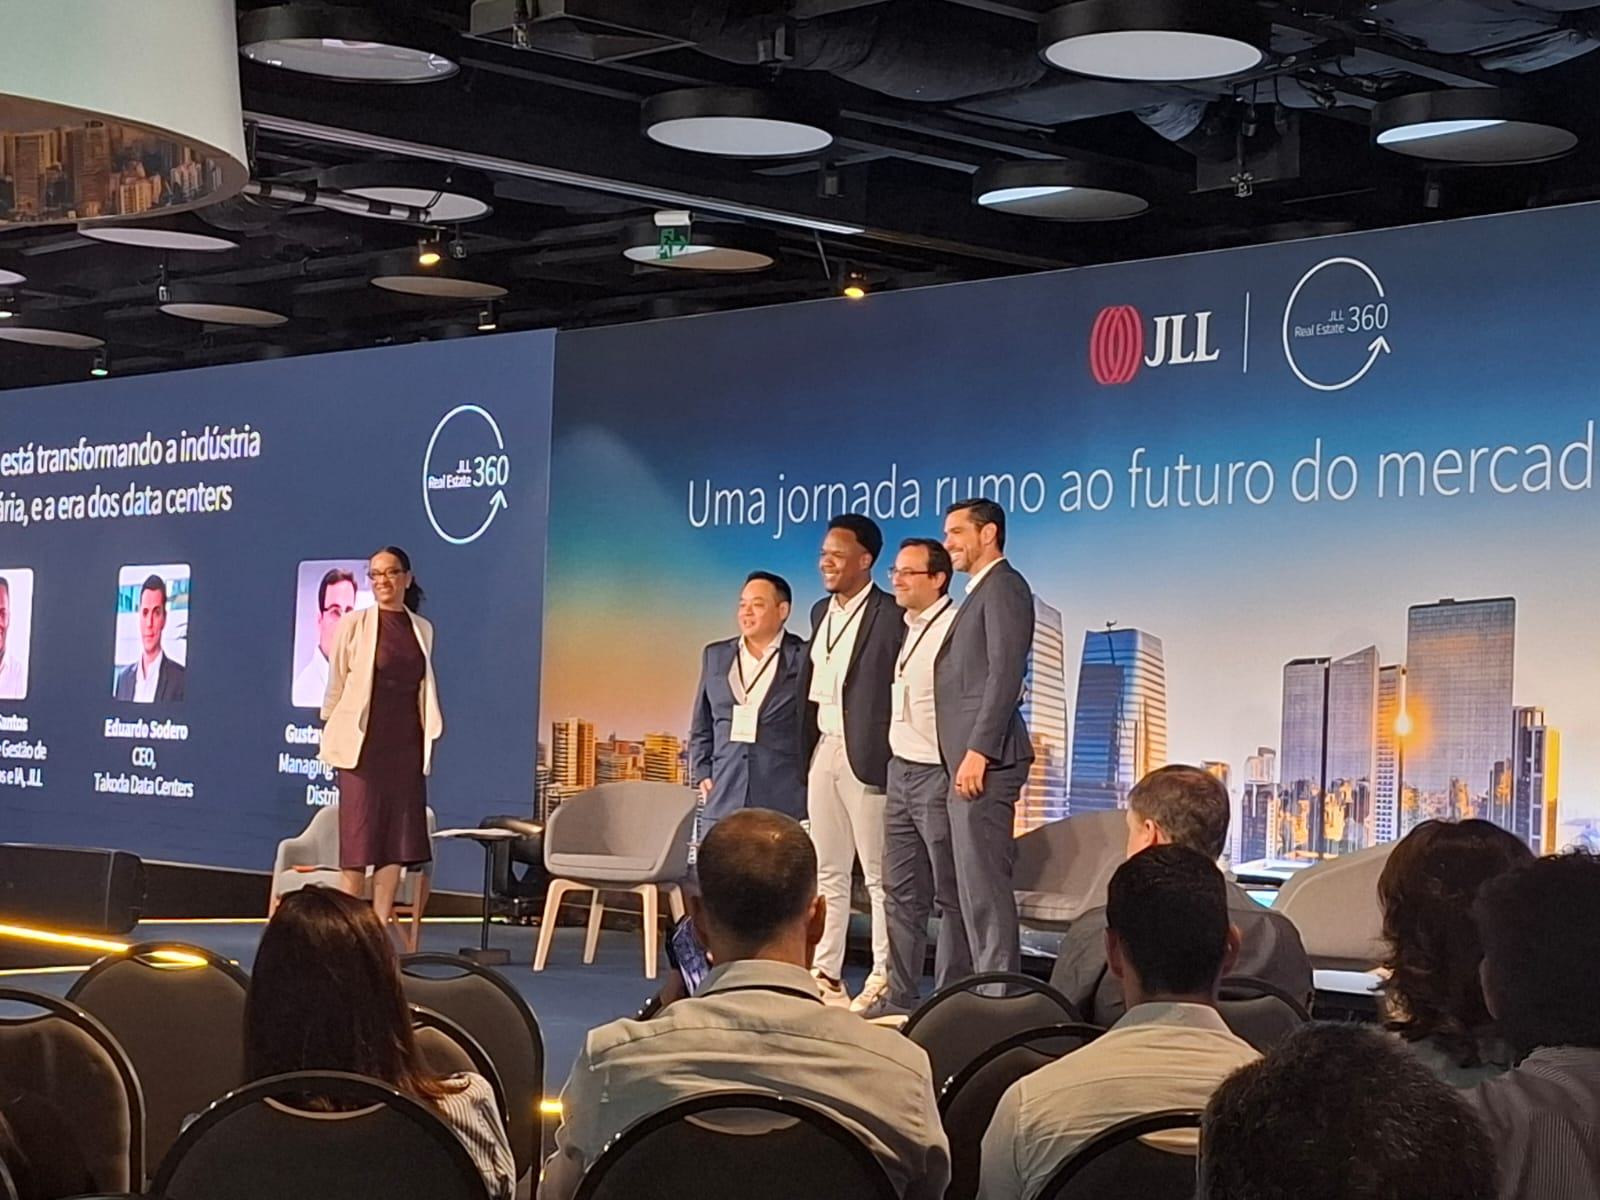
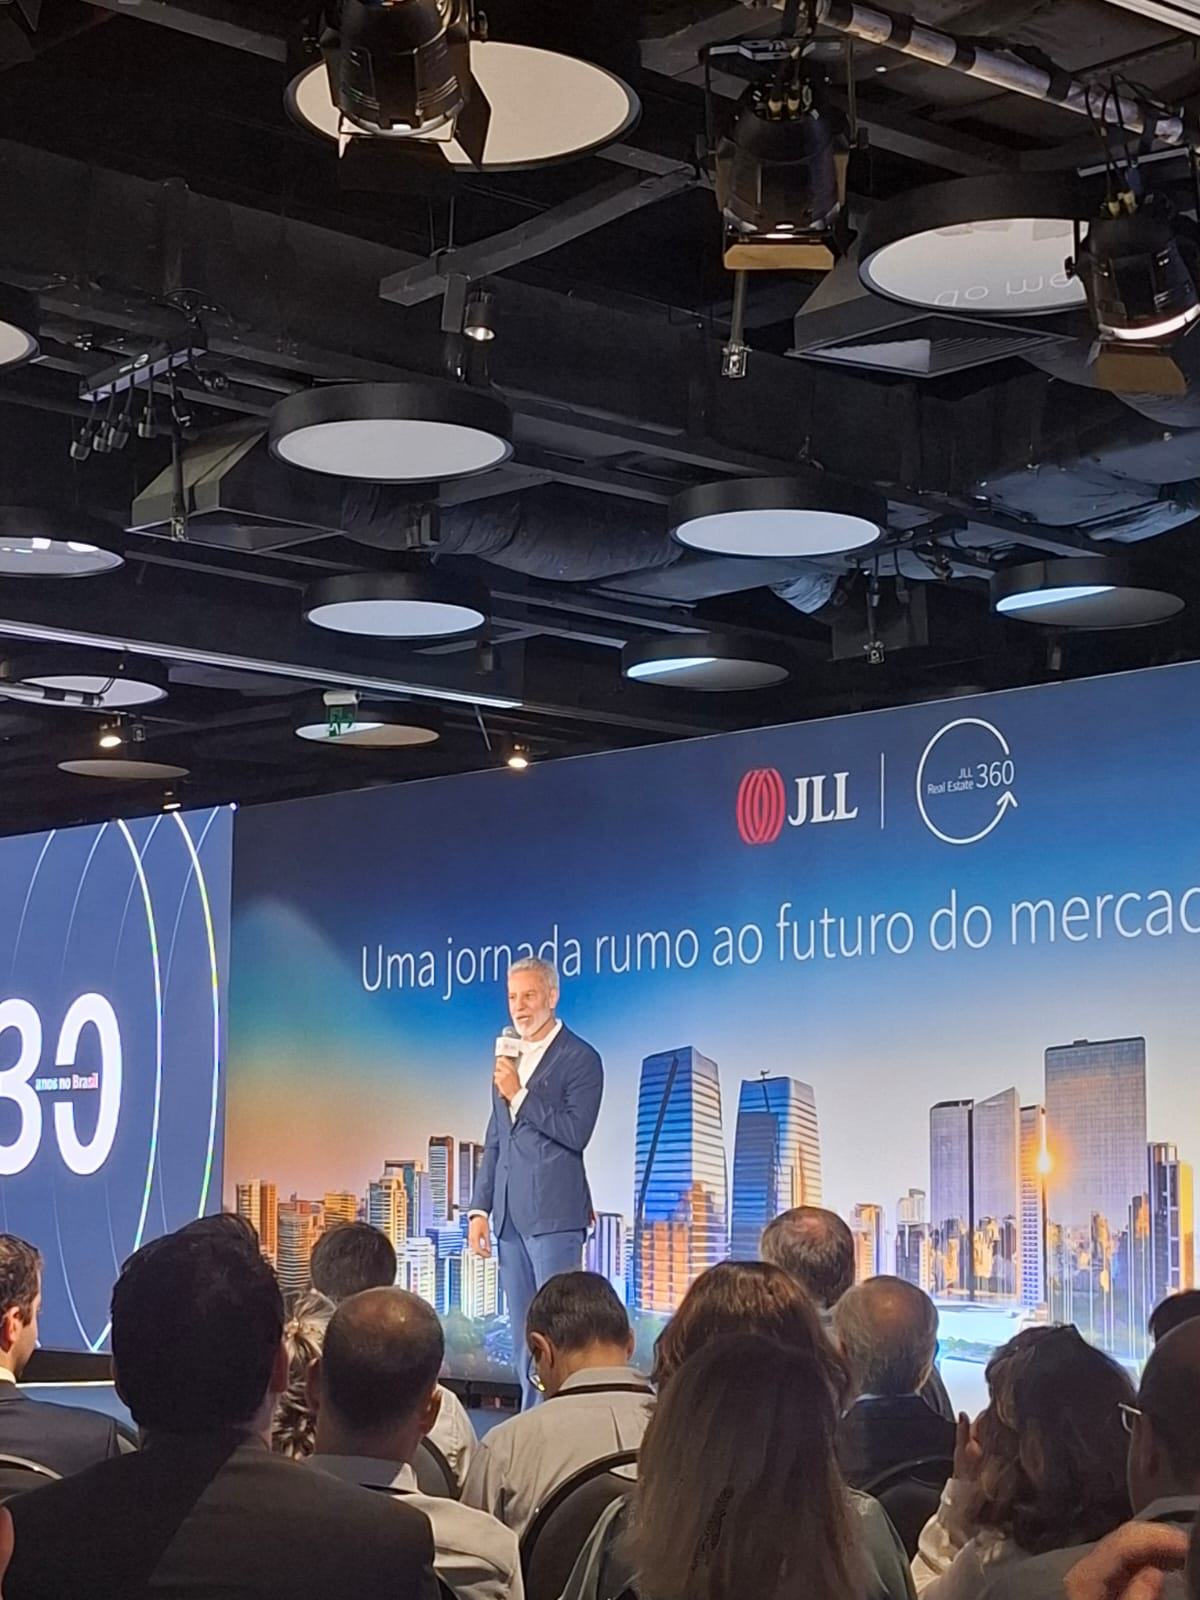
A inteligência artificial (IA) deixou de ser uma promessa de inovação para se tornar uma pauta estratégica e econômica, com efeitos diretos sobre a demanda por infraestrutura e o valor dos ativos imobiliários. Essa foi a tônica do painel "Como a IA está transformando a indústria imobiliária e a era dos data centers", realizado na quarta-feira, 1º de outubro, durante o JLL Real Estate 360, evento que celebra os 30 anos da JLL no Brasil, no SP Hall, na zona sul de São Paulo.
O debate reuniu Ricardo Hirata, diretor de Indústria, Logística e Data Center da JLL; Vinícius Santos, líder global de Gestão de Produtos, Dados e IA da JLL; Eduardo Sodero, CEO da Takoda Data Centers; e Gustavo Gierun, managing partner da Distrito.
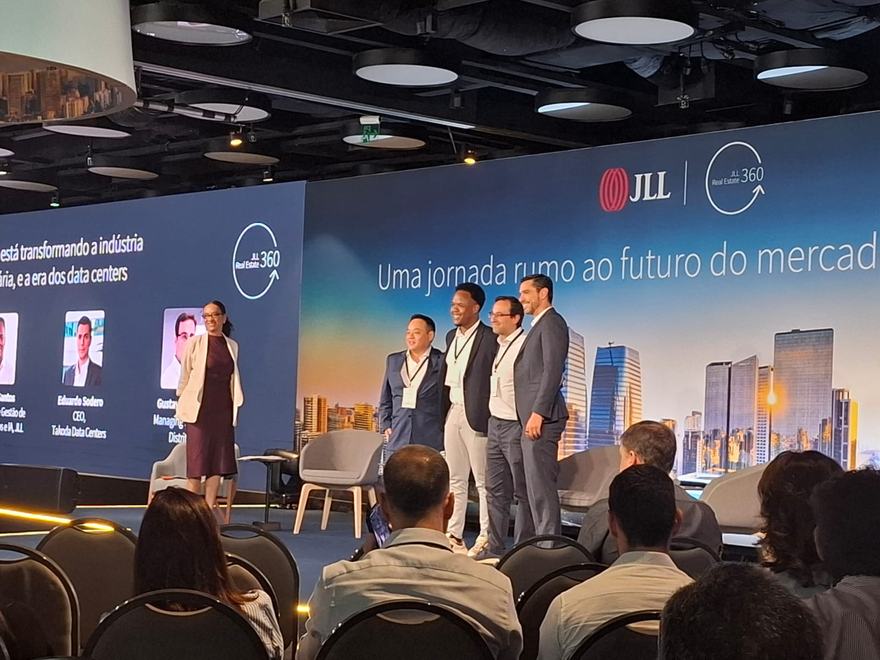
Logo na abertura, Gustavo Gierun afirmou que já não é possível tratar a IA como uma expectativa, mas sim como uma realidade. Segundo ele, as quatro maiores empresas de tecnologia dos Estados Unidos devem investir cerca de 690 bilhões de dólares (3,6 trilhões de reais) em IA em 2026, boa parte ainda destinada à infraestrutura. O executivo ponderou, porém, que a aplicação da tecnologia e os resultados gerados nas empresas ainda estão em fase de amadurecimento. Para ele, o tema já é discutido no nível dos conselhos e deve transformar o mercado ao longo dos próximos 5 a 15 anos, o que pode ser a maior transformação que a humanidade vivenciará em séculos.
Mais IA, mais espaço físico
Vinícius Santos explicou que a demanda por infraestrutura vem, em primeiro lugar, dos hiperescalas, que respondem por 59% da procura nos Estados Unidos. Na sequência, aparecem empresas menores especializadas em serviços de IA, as chamadas neoclouds, e, depois, setores que usam a tecnologia para inferência, como o setor de saúde.
O executivo destacou uma dualidade no mercado imobiliário: o setor está entre os que menos investem, proporcionalmente à receita, em pesquisa e desenvolvimento entre as empresas do S&P 500, mas é um dos mais beneficiados pela IA, já que o uso crescente da tecnologia exige, necessariamente, mais espaço físico.
Ricardo Hirata contextualizou que, segundo pesquisas da JLL, as cargas de IA já representam cerca de 25% da capacidade instalada dos data centers e devem atingir pelo menos metade nos próximos anos. De acordo com as projeções globais citadas por ele, a expansão deve adicionar ao menos 1 trilhão de dólares (5,2 trilhões de reais) apenas em ativos imobiliários, sem contar os equipamentos, que podem valer duas ou três vezes esse montante. Somados, os investimentos podem alcançar entre 2 e 3 trilhões de dólares (10,4 a 15,6 trilhões de reais), em um superciclo de capital que deve se estender pelo menos até 2030.
Para dar dimensão ao fenômeno, o diretor comparou que um data center construído em um terreno pode valer até 30 vezes mais do que um ativo logístico na mesma área, em razão da complexidade e dos equipamentos envolvidos.
Capacidade brasileira deve dobrar até 2030
No Brasil, segundo Hirata, a capacidade instalada é de pouco mais de 700 MW. Desde 2012, o mercado cresceu em média cerca de 15% ao ano, mas o ritmo acelerou: apenas no primeiro semestre deste ano foram adicionados mais de 100 MW, o que representa um aumento de 18%, e há previsão de entrega de pelo menos mais 130 MW até o fim do ano, embora parte possa escorregar para o próximo ano. Com isso, a expansão com base em 2025 deve atingir pelo menos 40%.
Olhando adiante, o executivo apontou ao menos 660 MW em construção no país, com entrega prevista até 2030, o que representa um crescimento de 20% a 25% ao ano. Na avaliação dele, o mercado brasileiro de data centers deve dobrar de tamanho até o fim da década.
Hirata também ressaltou que, ao contrário de uma transação financeira, a IA depende muito menos de latência. Por isso, embora cerca de 40% dos data centers estejam concentrados no eixo São Paulo–Campinas, já há descentralização geográfica. O requisito número um na busca por um local passou a ser a energia, ainda que fatores como conectividade, água e segurança permaneçam relevantes. Ele citou projetos no Nordeste, em Fortaleza, no Sul e no interior paulista, além de iniciativas importantes no próprio eixo São Paulo–Campinas, incluindo Sumaré. Outro ponto destacado foi a energia renovável, que deixou de ser apenas uma pauta ESG e se tornou um requisito básico nas demandas recebidas pela JLL.
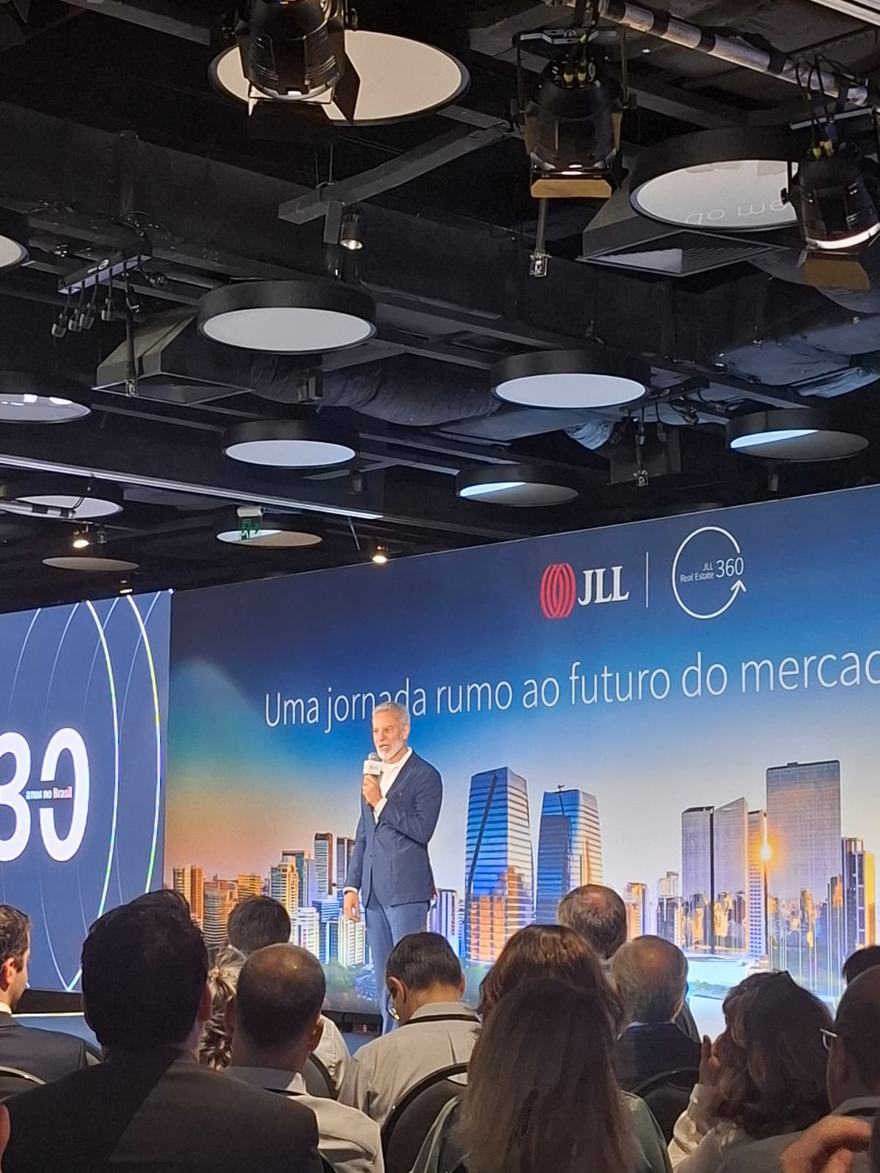
Eduardo Sodero, da Takoda, classificou a IA como a maior revolução de sua geração. Ele lembrou que, há 30 anos, não havia internet e, há 20, não havia smartphones, e que, em alguns anos, a mesma constatação valerá para a IA, cuja velocidade de crescimento já supera a de qualquer outra inovação tecnológica.
Para ilustrar o potencial, Sodero traçou um paralelo com a computação em nuvem, que começou a ganhar espaço no início dos anos 2010. Passados cerca de 15 anos, menos de 35% da carga computacional das empresas brasileiras roda na nuvem. Com a IA, a adoção está apenas começando: as perguntas feitas a chatbots são apenas a ponta do iceberg do que a humanidade fará com a tecnologia. Ainda assim, ele relatou conversas com CEOs de clientes que já mantêm processos importantes em execução com IA, além do intenso movimento de hiperescalas e de neoclouds.
Energia como moeda da tecnologia
Vinícius Santos definiu a energia como a moeda que faz a tecnologia funcionar. Ele explicou que, há cerca de 15 anos, a infraestrutura para hospedar sistemas demandava até 10 kW por rack, enquanto o processamento e o treinamento de IA exigem, em média, 45 kW por rack. Com essa densidade, os ativos construídos para armazenamento de dados e para operações tradicionais deixam de atender ao novo uso.
Somam-se a isso as metas de net zero das empresas. Segundo o executivo, quem procura espaço para cargas de IA quer saber qual energia é utilizada e, principalmente, qual o sistema de resfriamento adotado. A JLL estima que 80% do resfriamento nesse tipo de ativo será realizado por refrigeração líquida. Conciliar a alta demanda energética com as cláusulas verdes, afirmou, é o principal desafio para quem pensa em investir no segmento.
Eduardo Sodero reforçou que a energia é o principal limitador do setor no mundo todo, inclusive nos Estados Unidos, que concentram a maior parte dos data centers do planeta e enfrentam enorme dificuldade para obter energia. O Brasil, por sua vez, tem a vantagem de uma matriz energética cerca de 90% renovável, o que favorece os compromissos de sustentabilidade, e de uma produção de energia que hoje não encontra escoamento, o chamado curtailment. Para ele, o consumo adicional de energia dos data centers será benéfico para o setor elétrico e o país.
O gargalo, segundo o CEO, está na transmissão e na distribuição, ou seja, na distância entre onde a energia é gerada e onde é consumida. Ele estimou que a maior parte dos data centers instalados no Brasil está concentrada no eixo São Paulo–Campinas, o que sobrecarrega a malha local. Sodero citou a recente mudança, pelo governo, no decreto da política nacional de acesso ao sistema de transmissão e afirmou que o mais importante para os operadores é assegurar a conectividade e a disponibilidade energética no local planejado para um novo empreendimento.
Ricardo Hirata acrescentou que o principal obstáculo à velocidade de entrega dos projetos é justamente o acesso à energia. Segundo ele, os desenvolvedores levam de dois a três anos para obter a aprovação, processo que envolve estudos, parecer e a assinatura de contrato junto ao Operador Nacional do Sistema Elétrico (ONS).
Questionado sobre o ReData, regime de incentivos do governo federal para atrair investimentos em data centers, Eduardo Sodero avaliou que o programa resolve parcialmente a questão tributária. Ele esclareceu que a desoneração não se aplica aos equipamentos usados para operar o data center em si, beneficiando exclusivamente os equipamentos de TI que os clientes instalam nas instalações.
De acordo com o executivo, antes do ReData, importar uma GPU, um servidor ou um switch custava cerca de 50% a mais no Brasil do que em outros países, o que fazia com que apenas a carga estritamente necessária chegasse ao país. Com o programa, essa diferença caiu para cerca de 25%. Sodero destacou ainda que aproximadamente 60% dos serviços digitais consumidos pelas empresas brasileiras são processados fora do país e que trazer essa carga de volta teria potencial para dobrar o tamanho da indústria nacional. Na visão dele, o Brasil está no caminho, mas ainda não é o destino mais competitivo para grandes campi de IA.
Do discurso à execução
Sobre a preparação das empresas, Gustavo Gierun avaliou que, desde 2023, a IA está entre os principais temas da alta liderança e dos conselhos, e que a conversa já está madura. Ainda existe, contudo, uma distância entre o desenho da estratégia e sua execução. Para ele, praticamente todas as empresas já testam ou executam projetos de IA, e a grande transformação em eficiência, escalabilidade, redução de custos e produtividade virá quando as provas de conceito se converterem em uso em escala. A indústria evolui, disse, talvez não tão rápido quanto a tecnologia, mas em ritmo acelerado.
Vinícius Santos trouxe dados do mercado imobiliário: entre as maiores empresas consultadas pela JLL, 81% afirmam que vão investir em projetos de tecnologia, mas apenas 5% relatam sucesso. Para o executivo, a forma de execução é o que diferencia estrategicamente um negócio. Ele observou que investidores em todo o mundo estão focados em entender seus próprios portfólios e plataformas de dados, ao mesmo tempo em que buscam automatizar processos internos. Muitas empresas, porém, recuam porque a IA ainda é cara e provar o retorno sobre o investimento exige execução consistente.
Como exemplo positivo, Santos citou um projeto conduzido nos Estados Unidos que reduziu em 50% o consumo de energia de uma torre comercial por meio do uso de IA, gerando eficiência energética, margens maiores e maior rentabilidade para o portfólio. No Brasil, afirmou, o cenário é mais complexo porque o país não tem tecnologia de IA própria e depende de soluções cotadas em dólar para fechar a conta do investimento. Ele se mostrou pouco otimista nesse ponto e defendeu o desenvolvimento da tecnologia nacional.
Gustavo Gierun apresentou uma visão mais otimista. Segundo ele, o custo tende a cair à medida que mais empresas adotam a tecnologia e ela própria evolui. Ele citou os agentes de voz, ainda caros para alguns casos de uso, mas que já custam uma fração do que custavam há um ano. Além disso, as empresas aprendem a usar a IA de forma mais eficiente, recorrendo, por exemplo, a modelos proprietários e a técnicas que evitam o uso intensivo dos modelos mais caros.
Em relação à mão de obra, Gierun apontou uma alta demanda por engenheiros de IA e de dados, que não deve ser suprida no curto prazo. Ainda assim, ele vê o Brasil evoluindo, com profissionais de tecnologia migrando para essas especialidades, e enxerga uma oportunidade do país abrir mais vagas em um setor pujante. O executivo destacou também que a IA democratizou a criação de tecnologia, permitindo que pessoas sem formação em engenharia de software desenvolvam aplicativos. Projetos mais complexos, que envolvem dados, infraestrutura e capacidade na nuvem, no entanto, continuarão a exigir profissionais especializados.
Diversificação geográfica
Eduardo Sodero explicou que, assim como no mercado imobiliário tradicional, há diferentes tipos de data center para diferentes usos: corporativo, de nuvem e de IA, sendo este último dividido em treinamento e inferência. Cada um tem necessidades computacionais e de latência distintas, o que define a localização. Data centers de redes sociais precisam estar próximos da população, os corporativos, perto das sedes e fábricas das empresas, enquanto os de treinamento têm muito menos restrições. Ele mencionou o recente anúncio de um grande projeto no Pecém, no Ceará, voltado à exportação de capacidade.
Segundo o CEO, a concentração histórica no eixo São Paulo–Campinas tende a diminuir. Como referência, ele lembrou que, há dez anos, apenas 17 dos 50 estados norte-americanos tinham data centers, e hoje todos os estados têm, movimento que deve se repetir no Brasil.
Ricardo Hirata apontou o Nordeste como a região com maior potencial para data centers de IA, com destaque para o Porto do Pecém, onde já há projetos em construção, um pipeline relevante e energia disponível. Ele também citou planos de cidades de IA no Sul e na região do Rio de Janeiro, além de outras áreas portuárias com infraestrutura adequada. O executivo lembrou que o ReData prevê incentivos adicionais para instalações no Norte, no Nordeste e no Centro-Oeste, mas afirmou acreditar sobretudo no potencial do Nordeste.
Oportunidade para o Brasil
Nas considerações finais, Eduardo Sodero reiterou que a adoção da IA está em seus estágios iniciais e que o uso atual não se compara ao que virá com novas aplicações, como carros autônomos e robótica. Ele lembrou que os investimentos dos hiperescalas em data centers crescem exponencialmente: cerca de 350 bilhões de dólares (1,8 trilhão de reais) no ano passado, aproximadamente 700 bilhões de dólares (3,6 trilhões de reais) neste ano e projeções entre 1,2 e 1,4 trilhão de dólares (6,2 a 7,3 trilhões de reais) para o próximo.
Gustavo Gierun avaliou que o Brasil dificilmente competirá no treinamento de grandes modelos, mas pode disputar o mercado com energia mais acessível e limpa e data centers bem preparados. Ele lembrou que regulações, como as do setor financeiro, exigem a contratação de data centers localizados no país, por questões de soberania e acesso à informação, e recomendou que quem ainda não está envolvido com o tema estude como transformá-lo em uma oportunidade, da infraestrutura até a aplicação.
Encerrando o painel, Vinícius Santos esclareceu que o baixo investimento do mercado imobiliário em tecnologia não decorre de falta de interesse, mas de uma equação difícil: margens apertadas nas estruturas de administração e construção, alto custo para desenvolver soluções próprias e despesas crescentes com manutenção e segurança da informação ao optar por soluções de terceiros. Por isso, ele defendeu a estratégia de empresas de serviços, como a JLL, de investir em tecnologia para seus clientes.
Data centers e geopolítica
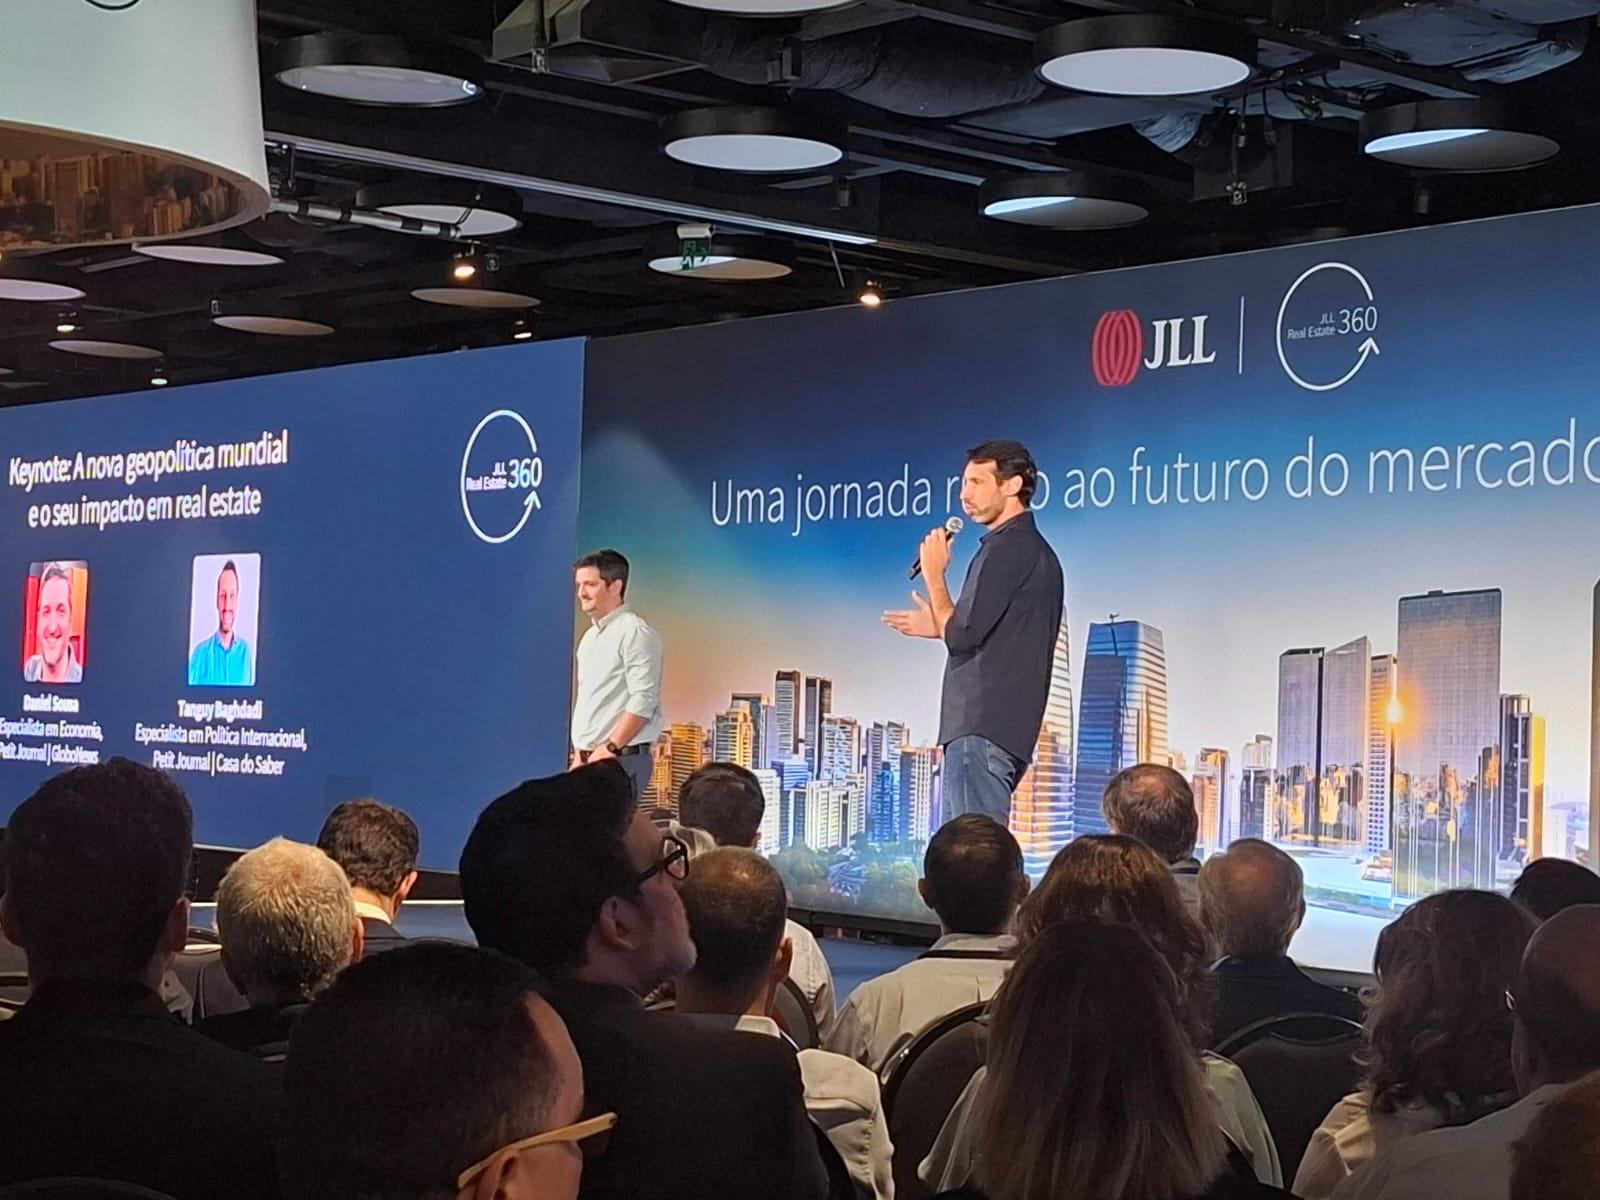
Antes do painel sobre data centers, o evento trouxe uma palestra de Daniel Sousa, especialista em economia do Petit Journal e da GloboNews, e de Tanguy Baghdadi, especialista em política internacional do Petit Journal e da Casa do Saber, que apresentaram, no JLL Real Estate 360, um panorama do cenário geopolítico e econômico global e de seus reflexos no mercado imobiliário. Os data centers foram apontados como uma das principais oportunidades para o Brasil.
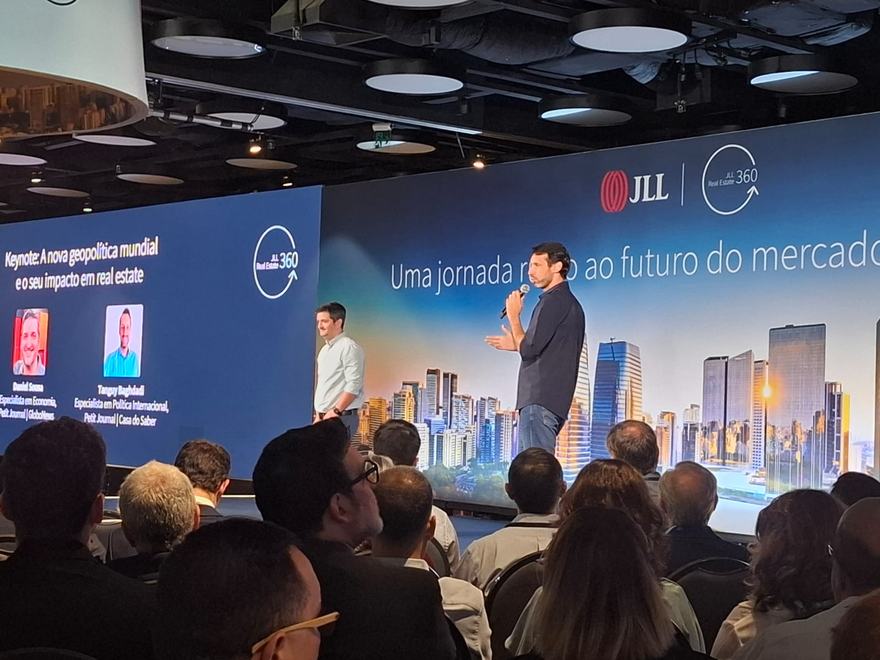
Os especialistas avaliaram que o mundo integrado e barato da década de 1990 deu lugar a um ambiente mais fragmentado. Esse novo cenário é marcado pela busca por produção em países aliados, mais próximos ou no próprio território, pela política tarifária dos Estados Unidos e por conflitos na Europa e no Oriente Médio. Segundo Daniel Sousa, a tendência é de crescimento global mais lento, inflação mais alta, juros elevados e endividamento governamental crescente. Nesse contexto, ativos reais, como imóveis, ganham atratividade, e o capital se direciona sobretudo para energia, defesa e infraestrutura digital. Tanguy Baghdadi acrescentou que a eficiência energética dos edifícios deixou de ser apenas uma pauta ambiental e passou a ser uma questão de custo, o que pressiona os ativos antigos a se submeterem a retrofit.
Brasil como destino natural
Tanguy Baghdadi classificou os data centers como um dos segmentos mais aquecidos do mercado imobiliário e afirmou que o Brasil está entre os melhores lugares do mundo para esse tipo de investimento. Ele destacou que o país combina uma matriz elétrica majoritariamente renovável com a produção de mais de 4 milhões de barris de petróleo por dia, o que é raro no cenário internacional. O país também possui a maior reserva de água doce do planeta, um recurso relevante para o resfriamento das instalações. Segundo ele, o Brasil atende a praticamente todos os requisitos para receber esses empreendimentos.
Daniel Sousa avaliou que essa posição, embora pareça contraditória, é um ativo estratégico. O país é um grande produtor de energia e, ao mesmo tempo, possui as credenciais ambientais exigidas pelo mercado. Com isso, consegue atrair data centers sem passar a imagem de um destino irresponsável em termos de sustentabilidade.
Os palestrantes citaram ainda o ReData, regime de incentivos fiscais para data centers, como sinal de que o país reconheceu a oportunidade e passou a oferecer instrumentos mais claros para aproveitá-la. Na avaliação deles, a demanda por data centers está longe de atingir um platô e deve acelerar com o avanço da inteligência artificial, descrita como uma revolução industrial cuja dimensão ainda não é plenamente compreendida. Nesse cenário, o Brasil reúne os atributos procurados pelos investidores: território amplo, segurança, energia barata e renovável.
Sobre as eleições, os especialistas apontaram o desafio fiscal como o principal ponto de atenção para o próximo governo, independentemente do resultado. Ao encerrar, reforçaram que o Brasil está longe de ser o pior lugar do mundo para investir. Além de energia e água, o país tem a segunda maior reserva de terras raras do planeta, um mercado interno grande e está distante dos principais focos de conflito.
Comments